


不起诉:一纸“产地之差”,改写一起走私案的走向——乾成深圳禹剑锋律师团队办案纪实 | 乾成业绩
发布日期:2026-11-05 浏览次数:8
刑事辩护的突破,往往始于对证据细节的核实。近日,深圳市人民检察院对刘某某(化名)涉嫌走私普通货物罪一案依法作出不起诉决定。 从2025年初接受委托,到2026年10月23日不起诉决定作出,北京乾成(深圳)律师事务所刑事部主任禹剑锋律师带领团队,先后围绕涉案税款计核、行为性质、主观认识及税款补缴等问题核查证据、提出意见,最终促成相对不起诉结案。
案件办理过程中,全案偷逃税额由最初认定的909,158.19元,经重新计核最终降至341,406.5元;刘某某个人对应份额为293,643.23元。推动案件发生变化的关键,始于对一款涉案化妆品原产地信息的细致核查。
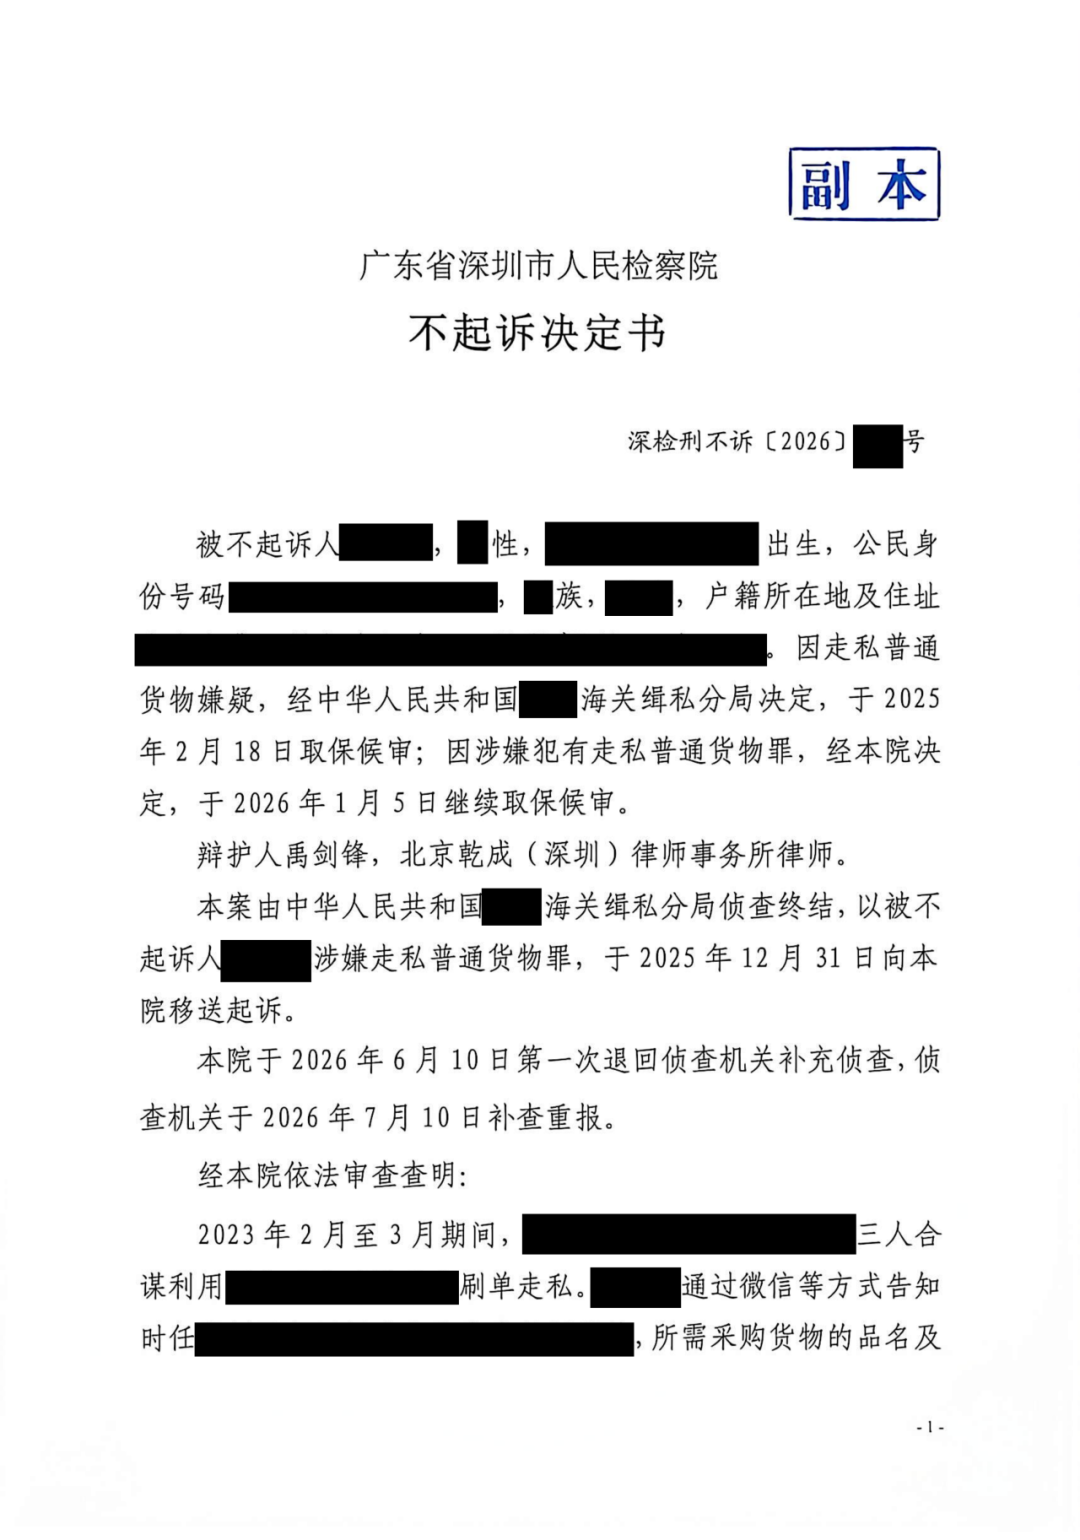
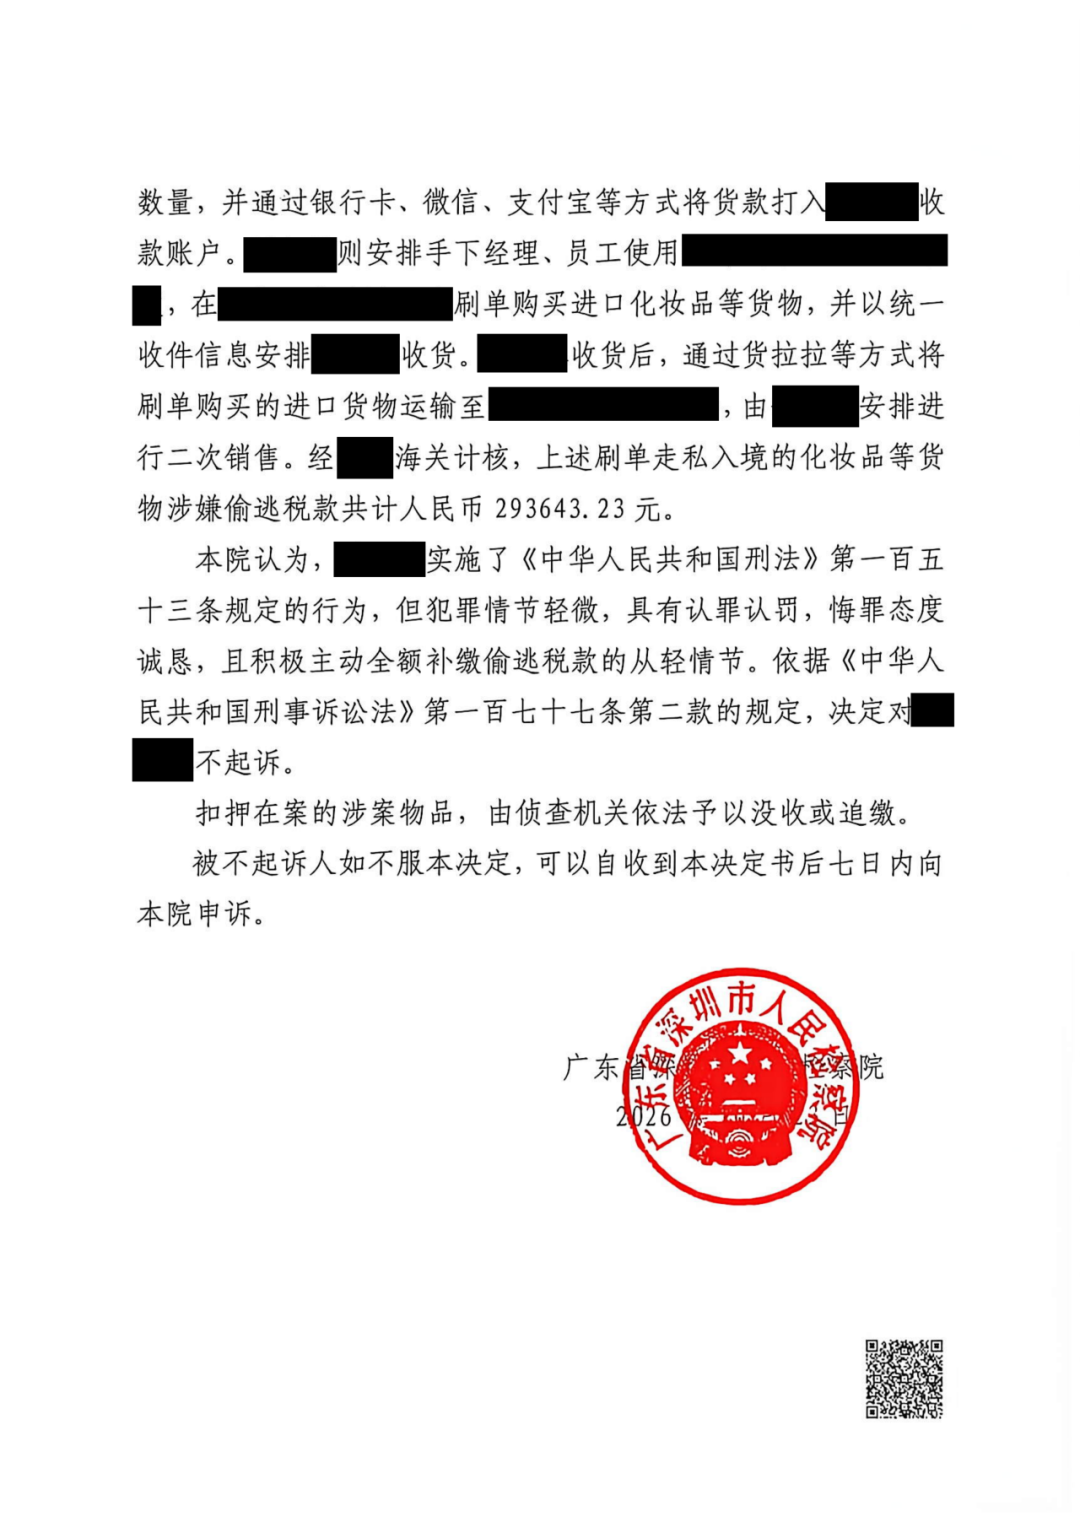
▲ 不起诉决定书
01
案情回放:门店店长卷入“刷单”走私风波
2023年2月至3月间,刘某某在某知识连锁零售企业统一安排下购买进口化妆品,后由李某某、郑某某统一收购,并将货物运输至深圳华强北市场二次销售。
2025年2月,刘某某因涉嫌走私普通货物罪被海关缉私部门取保候审;同年12月31日,案件移送深圳市人民检察院审查起诉。彼时,福强海关原计核认定全案涉嫌偷逃税款909,158.19元。对普通家庭而言,若按此数额来补缴税款这几乎是一座“大山”。
02
辩护突破:从一款化妆品的原产地重新核验税额
案件移送审查起诉后,禹剑锋律师多次会见刘某某,全面查阅案卷并核对相关证据。团队在审查涉案货物税款计核材料时发现,货值最大的“雅诗兰黛第七代特润小棕瓶100ml”产品,原计核依据品牌归属将其原产地认定为美国,并适用0.285的税率。品牌归属并不能替代对涉案批次原产地的核实,这一计核依据值得进一步查证。
为查清这一关键事实,禹剑锋律师没有停留在品牌信息上,而是购入同款产品、扫描溯源码,并将溯源信息与原始订单数据逐项比对。核查结果显示,涉案批次产品原产地为英国,应适用0.01的税率。通过核实具体产品、批次与原产地,辩护团队找到了重新审视税款计核的突破口。
2026年1月19日,禹剑锋律师依据《关于办理走私刑事案件适用法律若干问题的意见》(法〔2002〕139号)第三条,分别向深圳市人民检察院、海关提出重新计核申请,请求海关对涉案货物偷逃税款数额重新核定。仅该产品一项,税款差额即达502,320.83元;全案偷逃税额先由909,158.19元核减为406,837.36元,最终经重新计核确定为341,406.5元,其中刘某某个人对应份额为293,643.23元,较原认定降低约62.4%。
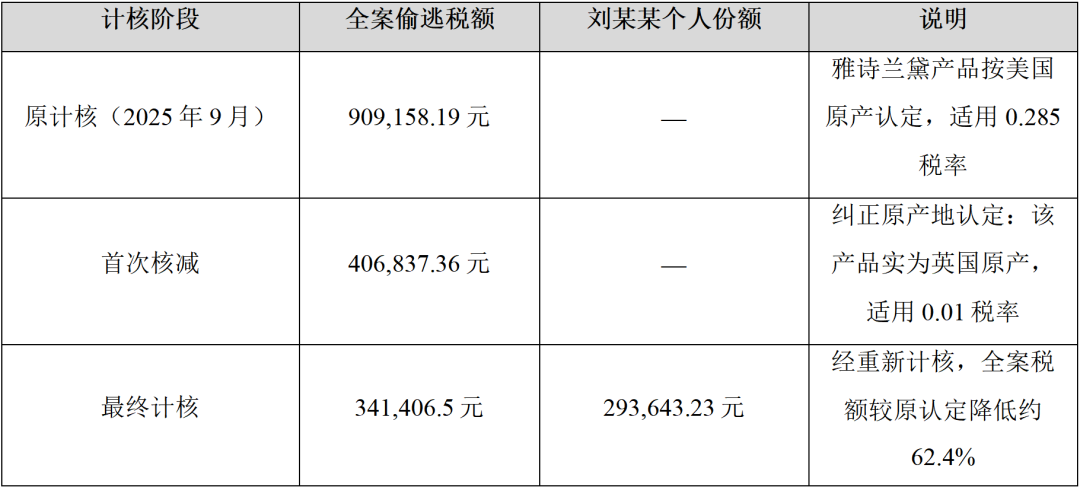
▲表1 涉案偷逃税款计核数额变化
03
多维辩护:违法性认识、单位行为与法益修复
在税额大幅下调的基础上,辩护团队围绕“犯罪情节轻微”从三个维度系统展开论证。
其一,违法性认识缺失,主观恶性显著轻微。 涉案期间,其所在企业上线全球购业务时仅告知员工个人享有免税额度,未提示代购二次销售的法律风险,直至2023年4月才首次口头提醒、2024年11月才明确相关行为“构成走私”;刘某某在得知违法后即行停止,印证其缺乏走私故意。
其二,受单位指派执行销售指令,依法不宜追责。 辩护人调取的11份公司内部文件覆盖“部署—培训—推广—激励—考核”全部环节,证明涉案分销活动系企业统一组织。刘某某不负责报关、不控制货物去向、不参与二次销售,仅领取固定工资、未从中获利。依照相关司法解释及最高人民法院会议纪要精神,一般不宜作为直接责任人员追究刑事责任。
其三,国家税收损失已全额挽回。 2026年8月11日,刘某某等三人主动补缴偷逃税款共计341,406.5元,被侵害的法益在审查起诉阶段即已完全修复。
04
依法不起诉:宽严相济刑事政策的生动实践
2026年10月23日,深圳市人民检察院作出深检刑不诉〔2026〕266号不起诉决定:刘某某实施了《中华人民共和国刑法》第一百五十三条规定的行为,但犯罪情节轻微,具有认罪认罚、悔罪态度诚恳,且积极主动全额补缴偷逃税款的从轻情节,依照《中华人民共和国刑事诉讼法》第一百七十七条第二款的规定,决定对其不起诉。
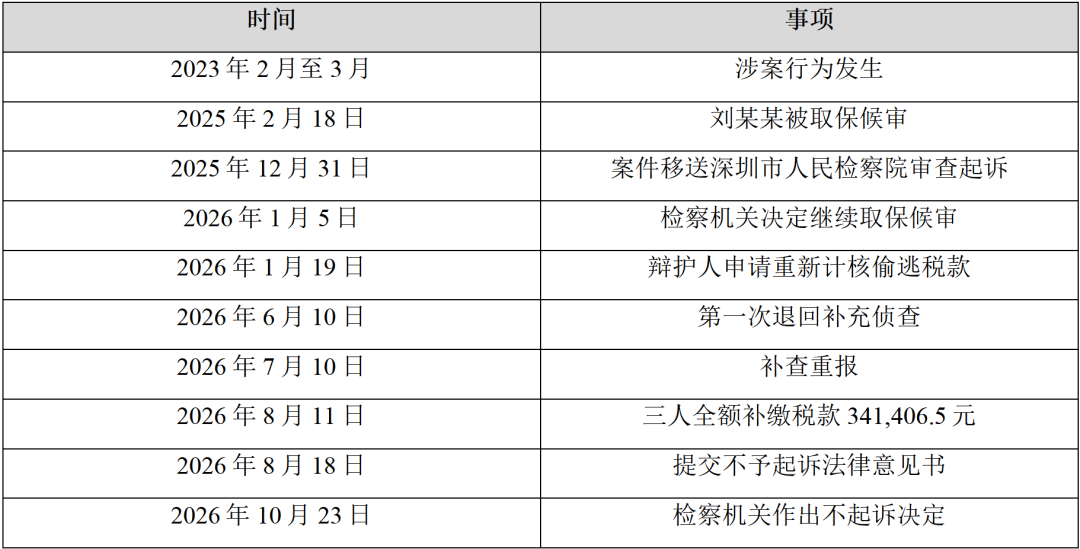
▲表2 案件办理时间线
05
办案手记:把细节核实到底,才能找到突破口
办案过程中,刘某某一度忧心忡忡——90余万元的原认定税额,对普通家庭而言压力沉重。辩护团队从涉案产品原产地入手,逐项核对溯源码、订单及计核依据,推动全案税额重新核定;在此基础上,团队又围绕刘某某的行为角色、主观认识和税款补缴情况持续提出辩护意见。随着涉案税款全额补缴,检察机关最终认定其犯罪情节轻微,依法作出不起诉决定。
“刑事辩护,无他,心静可入定,细致可破局。”禹剑锋律师说,本案的突破口,不在抽象争辩,而在对具体证据的逐项核实:从产品溯源码和原始订单入手,确认涉案批次原产地,再据此审查税率适用与税额计算。细节核查带来税额变化,为案件情节评价提供了重要事实基础;而不起诉决定的作出,也建立在对行为性质、主观认识、认罪悔罪及补缴税款等因素的综合审查之上。
本案体现了刑事辩护中一项朴素而重要的工作方法:回到证据本身,沿着疑点逐层核查,再将事实与法律适用准确衔接。原产地核实打开了重新计核的入口,系统梳理行为性质、主观认识及补缴情节,则帮助完整呈现案件事实。未来,北京乾成(深圳)律师事务所将继续以严谨、细致、负责的态度办理案件,依法维护当事人的合法权益。
【律师简介】
禹剑锋
乾成深圳律师事务所 高级合伙人
刑事业务部 主任
个人简介
禹剑锋律师,专注刑事辩护与刑事控告、企业法律服务。1998年南下深圳至今一直从事法律工作,其中从事公安工作六年,律师工作二十年。熟悉公安侦查流程,热爱刑事辩护,擅长处理群体性疑难复杂案件,特别是涉众型经济犯罪案件。
执业领域
重大争议解决业务 | 刑事辩护与刑事合规
扫码关注律师

